Xe nâng hàng là thiết bị nâng hạ trọng yếu trong chuỗi cung ứng, kho bãi và nhà xưởng công nghiệp. Do thuộc nhóm xe máy chuyên dùng, khi nhập khẩu về Việt Nam, quy trình thông quan đòi hỏi sự kết hợp chặt chẽ giữa nghiệp vụ hải quan và thủ tục đăng kiểm của Cục Đăng kiểm Việt Nam. Để giúp các bạn dễ dàng nắm bắt các bước thực hiện, Xe Nâng Minh Hảo sẽ chia sẻ chi tiết quy trình làm thủ tục nhập khẩu xe nâng qua bài viết dưới đây.
I. Chính sách và cơ sở pháp lý nhập khẩu xe nâng tại Việt Nam
Khi làm thủ tục nhập khẩu xe nâng, trước tiên doanh nghiệp cần nắm rõ hệ thống văn bản pháp lý chuyên ngành điều chỉnh mặt hàng này để chủ động khâu chuẩn bị chứng từ và tính toán thời gian thông quan.
1.1. Cơ sở pháp lý
Chính sách nhập khẩu xe nâng các loại hiện chịu sự điều chỉnh trực tiếp từ các văn bản quy phạm pháp luật sau:
- Thông tư 38/2015/TT-BTC (ngày 25/03/2015), được sửa đổi, bổ sung bởi Thông tư 39/2018/TT-BTC (ngày 20/04/2018) của Bộ Tài chính: Quy định về thủ tục hải quan; kiểm tra, giám sát hải quan; thuế xuất khẩu, thuế nhập khẩu và quản lý thuế đối với hàng hóa xuất nhập khẩu.
- Nghị định số 69/2018/NĐ-CP (ngày 15/05/2018) của Chính phủ: Quy định chi tiết một số điều của Luật Quản lý ngoại thương (xác định danh mục hàng hóa cấm xuất nhập khẩu, giấy phép xuất nhập khẩu).
- Thông tư 39/2016/TT-BGTVT (ngày 06/12/2016) và Thông tư 41/2018/TT-BGTVT của Bộ Giao thông Vận tải: Ban hành danh mục sản phẩm, hàng hóa có khả năng gây mất an toàn (hàng hóa nhóm 2) thuộc trách nhiệm quản lý nhà nước của Bộ GTVT.
- Thông tư 12/2022/TT-BGTVT (ngày 30/06/2022) của Bộ Giao thông Vận tải: Quy định về kiểm tra chất lượng an toàn kỹ thuật và bảo vệ môi trường đối với xe máy chuyên dùng nhập khẩu.
- Nghị định số 43/2017/NĐ-CP (ngày 14/04/2017) và Nghị định số 111/2021/NĐ-CP (ngày 09/12/2021) của Chính phủ: Quy định về nhãn hàng hóa bắt buộc khi lưu thông và nhập khẩu.
- Nghị định số 128/2020/NĐ-CP (ngày 19/10/2020) của Chính phủ: Quy định xử phạt vi phạm hành chính trong lĩnh vực hải quan (áp dụng chế tài nếu khai sai nhãn mác, số khung/số máy hoặc vi phạm quy định đưa hàng về kho bảo quản).
1.2. Chính sách nhập khẩu xe nâng
Căn cứ các văn bản pháp luật nêu trên, xe nâng không thuộc danh mục hàng hóa cấm nhập khẩu. Doanh nghiệp có pháp nhân thương mại bình thường đều có quyền nhập khẩu trực tiếp mà không cần xin hạn ngạch (quota) từ Bộ Công Thương.
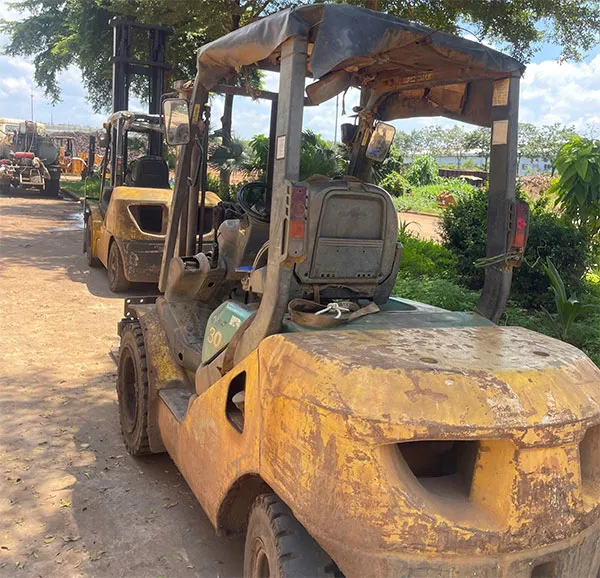
Tuy nhiên, khi tiến hành thủ tục, doanh nghiệp bắt buộc phải lưu ý 5 điểm then chốt sau:
Bắt buộc phải đăng ký kiểm tra chất lượng an toàn kỹ thuật (Đăng kiểm): Xe nâng hàng (cả xe điện, xe dầu, xe gas) được phân loại là xe máy chuyên dùng thuộc diện quản lý nhóm 2 của Bộ GTVT. Doanh nghiệp phải tạo tài khoản và đăng ký kiểm tra chất lượng trên Cổng thông tin một cửa quốc gia (NSW) trước khi mở tờ khai hải quan.
Phân biệt rõ cơ quan quản lý chuyên ngành theo công năng xe:
- Xe nâng hàng (Forklift): Thuộc diện kiểm tra chất lượng của Cục Đăng kiểm Việt Nam (Bộ GTVT).
- Xe nâng người (Boom lift, Scissor lift): Thuộc danh mục thiết bị nâng phục vụ làm việc trên cao có yêu cầu nghiêm ngặt về an toàn lao động, do Cục An toàn Lao động (Bộ Lao động – Thương binh và Xã hội) quản lý kiểm định an toàn.
Không bị giới hạn tuổi thiết bị dưới 10 năm: Xe nâng hàng không phải là dây chuyền công nghệ hay máy móc sản xuất thông thường theo Quyết định 18/2019/QĐ-TTg, mà là xe máy chuyên dùng. Do đó, pháp luật hiện hành không khống chế cứng tuổi đời thiết bị dưới 10 năm khi nhập khẩu. Xe nâng cũ chỉ cần đáp ứng đầy đủ tiêu chuẩn kiểm định thực tế (động cơ, phanh, đèn, khí thải, cơ cấu nâng hạ) và không bị tẩy xóa số khung, số máy.
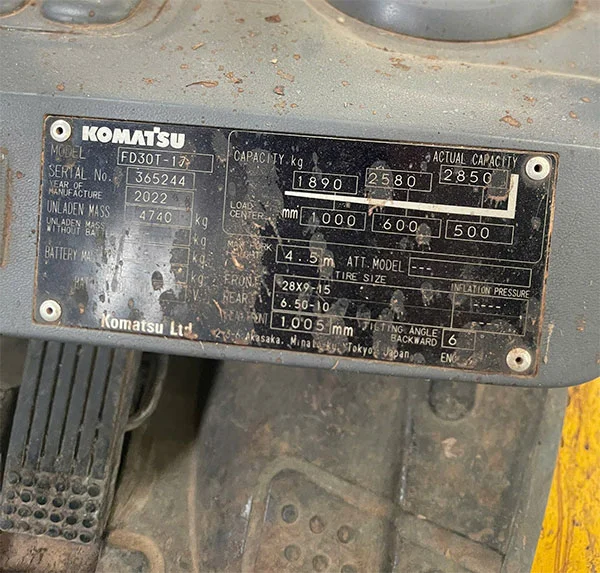
Tuân thủ nghiêm ngặt quy định tem nhãn (Nghị định 43/2017/NĐ-CP & 111/2021/NĐ-CP): Tem gốc (nameplate bằng nhôm hoặc thép) trên thân xe và trên động cơ phải nguyên bản. Thông tin tối thiểu bắt buộc phải có: Tên thương hiệu/Hãng sản xuất, Model, Năm sản xuất, Số khung (Chassis/Serial no.), Số máy (Engine no.) và Nước xuất xứ (Made in…).
Chế tài xử phạt vi phạm bảo quản hàng hóa (Nghị định 128/2020/NĐ-CP): Trong thời gian đưa xe về kho riêng bảo quản chờ cán bộ đăng kiểm xuống kiểm tra, doanh nghiệp tuyệt đối không được tự ý phá niêm phong, đưa xe vào vận hành, cho thuê hay mua bán. Mọi hành vi vi phạm sẽ bị xử phạt hành chính từ 20.000.000 đến 40.000.000 VNĐ và bị đình chỉ quyền đưa hàng về kho bảo quản cho các lô hàng sau.
II. Tra cứu mã HS Code và loại thuế nhập khẩu xe nâng
2.1. Phân loại mã HS xe nâng
Xác định chính xác mã HS (Harmonized System Code) là bước khởi đầu mang tính quyết định trong quy trình xuất nhập khẩu xe nâng. Mã HS không chỉ quyết định trực tiếp đến mức thuế suất nộp ngân sách nhà nước, mà còn là căn cứ để cơ quan Hải quan và Cục Đăng kiểm phân luồng quy chuẩn kiểm tra kỹ thuật đối với từng phương tiện.
| Phân loại xe nâng | Mã HS Code | Cơ quan kiểm tra chuyên ngành |
| Xe nâng điện tự hành (Ngồi lái, Reach Truck, Stacker…) | 8427.10.00 | Cục Đăng kiểm Việt Nam (Bộ GTVT) |
| Xe nâng động cơ đốt trong (Dầu Diesel, Xăng, Gas/LPG) | 8427.20.00 | Cục Đăng kiểm Việt Nam (Bộ GTVT) |
| Xe nâng cơ / Xe nâng tay (Pallet truck kích tay, kích chân) | 8427.90.00 | Cục Đăng kiểm Việt Nam (Bộ GTVT) |
Những rủi ro pháp lý và chi phí khi áp sai mã HS xe nâng
- Khai sai mã HS khiến tờ khai bị hệ thống hoặc cán bộ hải quan dừng thông quan để kiểm tra, yêu cầu giải trình và xác minh lại thông tin kỹ thuật của phương tiện.
- Sự cố giữ hàng tại cảng sẽ làm chậm trễ tiến độ vận hành, gián đoạn chuỗi cung ứng và ảnh hưởng trực tiếp đến cam kết giao dịch của doanh nghiệp.
- Trường hợp khai sai mã HS nhưng không làm thay đổi số thuế phải nộp: Doanh nghiệp bị xử phạt vi phạm hành chính về hành vi khai sai thông tin trên tờ khai hải quan.
- Trường hợp khai sai dẫn đến thiếu số thuế phải nộp: Doanh nghiệp sẽ bị xử phạt tiền từ 2.000.000 VNĐ trở lên, phạt 20% số tiền thuế khai thiếu, hoặc đối mặt với mức phạt nặng nhất gấp từ 1 đến 3 lần số thuế trốn/gian lận theo quy định pháp luật hiện hành.
- Sai phạm về mã HS sẽ được lưu vết trên hệ thống quản lý rủi ro của Tổng cục Hải quan. Doanh nghiệp sẽ bị tụt hạng phân luồng, khiến các lô hàng nhập khẩu tiếp theo gần như mặc định rơi vào luồng Vàng hoặc luồng Đỏ, gây tốn kém thời gian và chi phí kiểm hóa kéo dài.
2.2 Các loại thuế phải nộp
Khi làm thủ tục thông quan xe nâng, doanh nghiệp chỉ phải chịu hai sắc thuế chính: Thuế nhập khẩu và Thuế Giá trị gia tăng (VAT). Mặt hàng này hoàn toàn không chịu Thuế Tiêu thụ đặc biệt (TTĐB) hay Thuế Bảo vệ môi trường ở khâu nhập khẩu.
1. Thuế nhập khẩu ưu đãi (MFN)
Căn cứ theo Biểu thuế Xuất nhập khẩu hiện hành, toàn bộ các mã hàng thuộc nhóm 8427 đều áp dụng mức thuế suất thuế nhập khẩu ưu đãi (MFN) là 0% khi nhập khẩu từ các quốc gia, vùng lãnh thổ có quan hệ đối xử tối huệ quốc với Việt Nam (hầu hết các thị trường lớn như Nhật Bản, Trung Quốc, Hàn Quốc, Mỹ, EU…).
2. Thuế giá trị gia tăng (VAT)
Thuế VAT đối với xe nâng nhập khẩu áp dụng mức chuẩn là 10% (trừ các giai đoạn Chính phủ áp dụng chính sách giảm 2% thuế VAT kích cầu tiêu dùng theo các Nghị quyết đặc thù của Quốc hội).
III. Công thức tính tổng tiền thuế hải quan và những lưu ý quan trọng
Vì thuế suất thuế nhập khẩu của đa số dòng xe nâng là 0%, tổng số tiền thuế doanh nghiệp phải nộp thực tế tại Chi cục Hải quan chỉ gồm duy nhất tiền thuế Giá trị gia tăng (VAT):
3.1 Công thức tính tiền thuế hải quan
- Trị giá tính thuế (Giá CIF) = Giá mua xe (FOB) + Cước vận chuyển quốc tế + Phí bảo hiểm quốc tế (nếu có).
- Tiền thuế nhập khẩu = Trị giá tính thuế (CIF) x 0% = 0 VNĐ.
- Tiền thuế VAT = (Trị giá tính thuế + Thuế nhập khẩu) x 10% = Trị giá tính thuế x 10%.
Chú thích
- Trị giá CIF: Là trị giá tính thuế, được xác định bằng giá trị xuất xưởng của xe cộng với tất cả các chi phí phát sinh để đưa được hàng về đến cửa khẩu đầu tiên của nước nhập khẩu (bao gồm cước vận chuyển quốc tế và bảo hiểm hàng hải).
- Thuế nhập khẩu là chi phí được tính trực tiếp vào giá vốn hàng bán của đơn hàng. Do đó, việc tra cứu và áp đúng mã HS là yếu tố then chốt để doanh nghiệp được áp mức thuế nhập khẩu tối ưu nhất.
3.2 Những lưu ý quan trọng khi xác định thuế nhập khẩu xe nâng
- Thuế suất ưu đãi đặc biệt 0% từ các Hiệp định thương mại: Việt Nam đã ký kết nhiều hiệp định thương mại tự do (FTA) với các thị trường xuất khẩu máy móc lớn như Nhật Bản, Hàn Quốc, Trung Quốc, các nước ASEAN, Châu Âu, Ấn Độ, Úc, Chile… Đối với các thị trường này, mức thuế nhập khẩu ưu đãi đặc biệt thường là 0%
- Bắt buộc phải có Giấy chứng nhận xuất xứ (C/O): Để được áp dụng mức thuế nhập khẩu ưu đãi đặc biệt theo các hiệp định nêu trên, doanh nghiệp bắt buộc phải nộp Giấy chứng nhận xuất xứ hàng hóa (C/O) hợp lệ (như Form E, Form D, Form AJ, Form VJ, Form AK, Form EUR.1…) tại thời điểm làm thủ tục hải quan.
- Quy đổi về trị giá CIF để tính thuế: Trị giá tính thuế bắt buộc phải là trị giá CIF. Nếu doanh nghiệp đàm phán hợp đồng mua bán theo các điều kiện Incoterms khác (như EXW – nhận hàng tại xưởng, FOB – giao hàng lên tàu, hoặc CFR – tiền hàng và cước biển), khi kê khai thuế hải quan phải cộng đầy đủ các chi phí liên quan để quy đổi về trị giá CIF.
- Thuế nhập khẩu chịu thuế GTGT: Tiền thuế nhập khẩu cũng sẽ phải chịu thuế GTGT (tính gộp vào gốc để nhân với phần trăm thuế GTGT theo công thức trên). Vì vậy, nếu thuế nhập khẩu được giảm về 0%, doanh nghiệp sẽ tiết kiệm được cả tiền thuế nhập khẩu lẫn một phần thuế GTGT đầu vào.
IV. Điều kiện khi nhập khẩu xe nâng cũ ( Đã qua sử dụng)
Nhập khẩu xe nâng đã qua sử dụng (xe bãi Nhật Bản, Hàn Quốc, Mỹ, Châu Âu) tại thị trường Việt Nam nhờ ưu thế tiết kiệm chi phí đầu tư ban đầu. Tuy nhiên, đây cũng là nhóm hàng tiềm ẩn nhiều rủi ro pháp lý và kỹ thuật nhất. Nếu không nắm vững các tiêu chuẩn an toàn kỹ thuật, doanh nghiệp rất dễ rơi vào tình cảnh hàng về đến cảng nhưng không thể thông quan hoặc bị buộc tái xuất.
4.1 Quy định về niên hạn và năm sản xuất
Rất nhiều doanh nghiệp lo ngại việc xe nâng cũ sản xuất trên 10 năm sẽ bị cấm nhập khẩu theo quy định tại Quyết định số 18/2019/QĐ-TTg của Thủ tướng Chính phủ.
Tuy nhiên, trên thực tế:
- Quyết định 18/2019/QĐ-TTg chỉ áp dụng cho máy móc, thiết bị, dây chuyền công nghệ đã qua sử dụng thuộc lĩnh vực sản xuất công nghiệp thông thường do Bộ Khoa học và Công nghệ quản lý.
- Xe nâng hàng được phân loại là xe máy chuyên dùng chịu sự điều chỉnh của Bộ Giao thông Vận tải (theo Thông tư 12/2022/TT-BGTVT). Do đó, xe nâng không bị áp giới hạn cứng 10 năm về tuổi thiết bị.
- Các dòng xe nâng sản xuất cách đây 12 – 15 năm (thậm chí đời sâu hơn) vẫn được phép nhập khẩu hợp pháp vào Việt Nam, với điều kiện tiên quyết là phải vượt qua được toàn bộ bài kiểm tra an toàn kỹ thuật và bảo vệ môi trường khi đăng kiểm viên đánh giá thực tế.
4.2 Những lưu ý khi nhập xe nâng đã qua sử dụng
Đây là nguyên tắc mà mọi đơn vị kinh doanh và doanh nghiệp tự nhập khẩu cần tránh khỏi:
Quy định nghiêm ngặt: Xe cơ giới, xe máy chuyên dùng đã qua sử dụng bị tẩy xóa, đục sửa, hàn cắt hoặc đóng lại số khung (Chassis number) và số động cơ (Engine number) bị cấm nhập khẩu tuyệt đối.
Hậu quả: Chi cục Hải quan sẽ xử phạt vi phạm hành chính từ 40.000.000 đến 80.000.000 VNĐ theo Nghị định 128/2020/NĐ-CP, đồng thời áp dụng biện pháp khắc phục hậu quả là buộc tái xuất toàn bộ lô hàng ra khỏi lãnh thổ Việt Nam (chi phí lưu bãi, lưu cont và cước tàu tái xuất doanh nghiệp phải tự gánh chịu 100%).
Kinh nghiệm mua xe bãi nước ngoài: Trước khi xuống tiền cọc hoặc đóng container tại cảng xuất khẩu, hãy yêu cầu bên bán chà sạch rỉ sét, chụp ảnh macro cự ly gần và quay video rõ nét vị trí dập nổi số khung (trên sắt xi) và số động cơ (trên lốc máy) để đối chiếu chính xác từng ký tự với bản Invoice/Packing List.
4.3 Các tiêu chi đánh giá tiêu chuẩn khi nhập xe nâng đã qua sử dụng
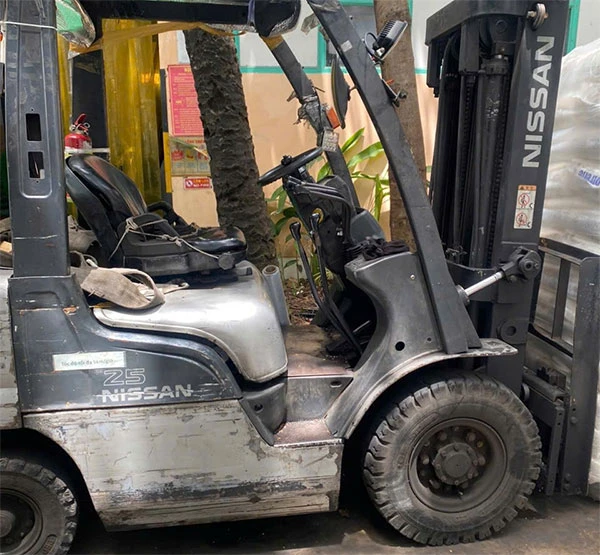
- Hệ thống thủy lực: Áp suất bơm chuẩn (từ 140 – 210 bar tùy tải trọng). Xilanh nâng không được tụt quá 50 mm trong 15 phút khi thử tải định mức.
- Hệ thống phanh (Thắng): Hiệu quả phanh chân và phanh đỗ (phanh tay) phải giữ được xe đứng yên trên dốc nghiêng tối thiểu 15% khi có tải.
- Khí thải động cơ (Xe dầu Diesel): Độ khói phát thải khi gia tốc tự do không được vượt quá 60% HSU theo quy chuẩn QCVN.
- Bình điện (Xe nâng điện): Điện áp bình ắc quy ổn định, không rò rỉ axit ra vỏ thùng, không phồng rộp các cell pin.
- Hệ thống an toàn & Tín hiệu: Đầy đủ đèn pha chiếu sáng, đèn xi nhan, đèn phanh, đèn chớp cảnh báo, còi báo động, còi lùi.
- Hệ thống lốp xe: Gai lốp không mòn quá chỉ báo TWI, lốp đặc không bị nứt vỡ, rách sâu quá 1/3 chiều dày lốp.
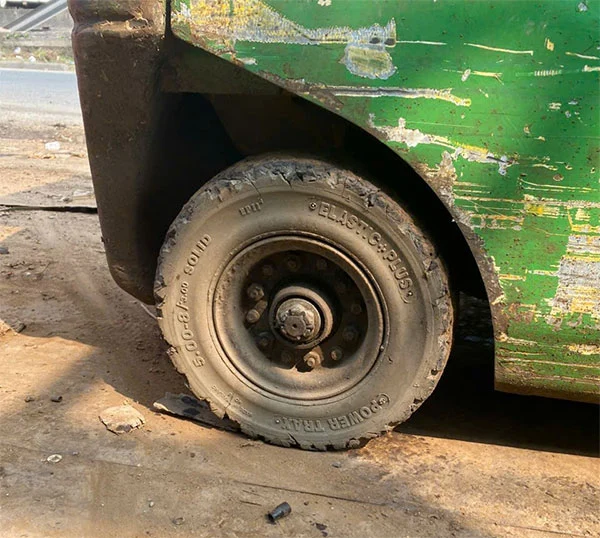
Bạn nên kiểm tra những yêu tố trên để giúp cho việc nhập khẩu xe nâng cũ trở nên dễ dàng và nhanh chóng. Khuyến khích bạn nên tìm kiếm đơn vị sửa chữa xe nâng uy tín để kiểm tra, căn chỉnh toàn diện trước khi kéo về kho, tránh tình trạng đăng kiểm không đạt yêu câu.
V. Bộ hồ sơ hải quan nhập khẩu xe nâng tiêu chuẩn
Căn cứ theo quy định tại Điều 16 Thông tư 38/2015/TT-BTC (được sửa đổi, bổ sung tại Thông tư 39/2018/TT-BTC) và quy định kiểm tra xe máy chuyên dùng của Cục Đăng kiểm Việt Nam, bộ chứng từ tiêu chuẩn bao gồm các giấy tờ sau:
- Tờ khai hải quan nhập khẩu (Customs Declaration)
- Hóa đơn thương mại (Commercial Invoice)
- Hóa đơn thương mại (Commercial Invoice)
- Vận đơn vận tải (Bill of Lading – B/L)
- Bản đăng ký kiểm tra chất lượng an toàn kỹ thuật và bảo vệ môi trường xe máy chuyên dùng
- Chứng nhận xuất xứ hàng hóa (C/O – Certificate of Origin)
- Tài liệu kỹ thuật / Catalogue của nhà sản xuất
VI. Quy trình làm thủ tục nhập khẩu và thông quan xe nâng
Quy trình nhập khẩu xe nâng đòi hỏi sự phối hợp nhịp nhàng giữa hai hệ thống: Cổng thông tin một cửa quốc gia (NSW) và Hệ thống thông quan tự động Hải quan (VNACCS/VCIS). Để tránh phát sinh chi phí lưu kho bãi không đáng có, doanh nghiệp cần triển khai theo đúng trình tự 5 bước chuẩn hóa dưới đây:
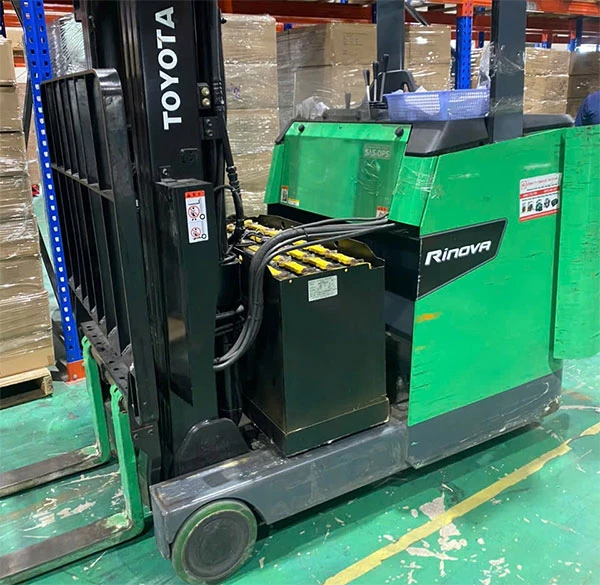
Bước 1: Khai báo đăng kiểm trên Cổng thông tin một cửa quốc gia (NSW)
Trước khi tiến hành truyền tờ khai hải quan, doanh nghiệp cần chủ động đăng ký kiểm tra chất lượng an toàn kỹ thuật phương tiện ngay khi nhận được Thông báo hàng đến (Arrival Notice) và bản nháp Vận đơn (B/L):
- Địa chỉ thực hiện: Đăng nhập tài khoản doanh nghiệp (sử dụng chữ ký số) trên Cổng thông tin một cửa quốc gia (
vnsw.gov.vn). - Hồ sơ nộp điện tử: Chọn thủ tục của Cục Đăng kiểm Việt Nam (Bộ GTVT), nộp Giấy đăng ký kiểm tra chất lượng kèm bản chụp Hóa đơn thương mại (Commercial Invoice), Phiếu đóng gói (Packing List), Vận đơn (B/L), bản vẽ thông số kỹ thuật (Catalogue), cùng hình ảnh tổng thể xe và ảnh chụp số khung, số động cơ.
- Kết quả tiếp nhận: Trong vòng 24 giờ làm việc, hệ thống Một cửa quốc gia sẽ cấp Giấy tiếp nhận hồ sơ đăng kiểm kèm mã số tiếp nhận chính thức. Đây là dữ liệu nghiệp vụ bắt buộc phải có để điền vào tờ khai hải quan ở bước tiếp theo.
Bước 2: Khai báo tờ khai hải quan điện tử trên hệ thống VNACCS
Sau khi có chứng từ ngoại thương đầy đủ và mã tiếp nhận đăng kiểm, người khai tiến hành nhập liệu tờ khai trên phần mềm hải quan chuyên dụng (ECUS5-VNACCS):
- Khai báo chỉ tiêu chuyên ngành: Nhập đúng mã HS (8427.10.00 cho xe nâng điện hoặc 8427.20.00 cho xe nâng động cơ đốt trong). Tại ô giấy phép/quản lý chuyên ngành hoặc ghi chú tờ khai, ghi rõ số tiếp nhận đăng kiểm đã được cấp trên hệ thống Một cửa quốc gia.
- Lưu ý các chỉ tiêu không được phép sửa: Khai báo tờ khai hải quan đòi hỏi độ chính xác tuyệt đối. Một số thông tin cốt lõi như Mã loại hình nhập khẩu, Mã chi cục hải quan tiếp nhận, Tên và Mã số thuế người nhập khẩu thuộc danh mục những chỉ tiêu không thể sửa trên tờ khai hải quan một khi đã truyền chính thức. Khai sai các tiêu chí này buộc doanh nghiệp phải làm thủ tục xin hủy tờ khai, giải trình và mở tờ khai mới, gây phát sinh nhiều chi phí và thời gian khắc phục.
- Mốc thời hạn 30 ngày mở tờ khai: Theo quy định tại Điều 25 Luật Hải quan, người khai hải quan phải hoàn thành việc truyền tờ khai trong vòng 30 ngày kể từ ngày hàng hóa cập cảng (ghi trên thông báo hàng đến). Nếu chậm trễ quá thời hạn 30 ngày này, doanh nghiệp sẽ bị áp dụng chế tài xử phạt vi phạm hành chính từ phía cơ quan hải quan theo Nghị định 128/2020/NĐ-CP.
Bước 3: Mở tờ khai tại Chi cục Hải quan cửa khẩu
Khi truyền tờ khai thành công, hệ thống VNACCS sẽ tự động trả kết quả phân luồng tờ khai:
-
Quy trình mở tờ khai theo luồng: Doanh nghiệp in tờ khai hải quan kèm bộ hồ sơ xuất nhập khẩu (Invoice, Packing List, B/L, C/O, Giấy tiếp nhận đăng kiểm) để nộp cho công chức hải quan phụ trách tại Chi cục Hải quan cửa khẩu:
-
Luồng Vàng: Cán bộ hải quan kiểm tra tính hợp lệ của bộ chứng từ giấy/điện tử.
-
Luồng Đỏ: Bên cạnh kiểm tra hồ sơ, hải quan sẽ phối hợp với doanh nghiệp để tiến hành kiểm tra thực tế hàng hóa (kiểm hóa đối chiếu số khung, số máy, tem nhãn tại bãi cảng).
-
-
Mốc thời hạn 15 ngày nộp hồ sơ giấy: Việc mở tờ khai phải tiến hành sớm nhất có thể và chậm nhất trong vòng 15 ngày kể từ ngày đăng ký tờ khai hải quan. Nếu quá hạn 15 ngày mà người khai hải quan không xuất trình hồ sơ đến Chi cục Hải quan, tờ khai sẽ bị hệ thống tự động hủy hiệu lực. Khi đó, doanh nghiệp vừa phải chịu xử phạt hành chính, vừa bị ghi nhận lỗi trên hệ thống phân luồng rủi ro của Tổng cục Hải quan.
Bước 4: Đưa hàng về kho riêng bảo quản và kiểm tra thực tế xe
Sau khi cán bộ hải quan tiếp nhận hồ sơ và kiểm tra chứng từ không có vướng mắc, hải quan sẽ chấp nhận cho doanh nghiệp làm thủ tục giải phóng hàng để mang về kho riêng bảo quản:
- Thủ tục mang hàng về bảo quản: Nộp Công văn đề nghị đưa hàng về bảo quản (theo Mẫu số 09/BQHH/GSQL) kèm giấy tiếp nhận đăng ký kiểm tra chất lượng. Doanh nghiệp nộp thuế nhập khẩu và thuế VAT (hoặc làm bảo lãnh ngân hàng) để được cơ quan hải quan ký duyệt cho phép kéo container hoặc xe rời ra khỏi cảng.
- Mốc thời hạn 30 ngày bảo quản: Xe nâng đưa về kho bảo quản chỉ được lưu giữ tạm thời; doanh nghiệp có thời hạn tối đa 30 ngày để hoàn tất việc kiểm tra chất lượng và nộp chứng thư thông quan hàng hóa cho Chi cục Hải quan. Trường hợp bất khả kháng hoặc thời gian cấp chứng thư bị kéo dài quá 30 ngày, doanh nghiệp bắt buộc phải làm công văn giải trình lý do khách quan gửi chi cục hải quan quản lý trước khi hết hạn.
- Kiểm tra an toàn kỹ thuật thực tế: Doanh nghiệp liên hệ Đội Đăng kiểm xe cơ giới để hẹn lịch cán bộ xuống trực tiếp kho bảo quản đo đạc:
-
-
Kiểm tra số khung, số máy: Chà sạch gỉ sét, soi chân chữ dập để đối chiếu chính xác với hồ sơ gốc.
-
Thử tải thủy lực: Đặt khối tải thử định mức lên càng nâng; xilanh nâng chính không được tụt quá 50 mm trong vòng 15 phút và không có hiện tượng rò rỉ dầu thủy lực.
-
Kiểm tra hệ thống an toàn: Thử hiệu quả phanh chính, phanh đỗ (giữ xe đứng yên trên độ dốc quy định), kiểm tra còi báo, đèn chiếu sáng, đèn lùi.
-
Đo khí thải (xe dầu Diesel): Đo độ khói xả khi tăng ga tự do, yêu cầu không vượt ngưỡng 60% HSU.
-
Bước 5: Nhận kết quả kiểm định và hoàn tất thông quan hàng hóa
Đây là bước cuối cùng khép lại toàn bộ quy trình nhập khẩu để đưa xe nâng vào lưu thông hợp pháp:
- Phát hành Chứng thư chất lượng: Khi xe nâng vượt qua toàn bộ bài kiểm tra kỹ thuật tại kho, Cục Đăng kiểm sẽ phát hành kết quả bản mềm điện tử thông qua Cổng thông tin một cửa quốc gia. Đồng thời, người nhập khẩu có thể đến trực tiếp Chi cục Đăng kiểm để nhận bản giấy có đóng dấu mộc đỏ.
- Hoàn tất thủ tục thông quan: Người khai hải quan in kết quả chứng thư đăng kiểm nộp bổ sung cho công chức hải quan thụ lý hồ sơ để chuyển trạng thái từ “Hàng đưa về bảo quản” sang “Thông quan” chính thức trên hệ thống VNACCS.
- Lưu hành hợp pháp: Sau khi tờ khai được thông quan 100%, doanh nghiệp được toàn quyền đưa xe vào vận hành sản xuất, kinh doanh, cho thuê hoặc làm thủ tục đăng ký cấp biển số xe máy chuyên dùng tại Sở Giao thông Vận tải địa phương theo quy định.
VII. Những lưu ý khi làm thủ tục nhập khẩu xe nâng
Trong quá trình làm việc với nhiều đơn vị nhập khẩu xe nâng. Xe Nâng Minh Hảo đã rút ra một vài lưu ý chia sẻ cho các bạn tham khảo.
- Xác định chính xác mã HS ngay từ đầu: Mã HS nhóm 8427 quyết định toàn bộ mức thuế suất và diện quản lý chuyên ngành.
- Xe nâng chưa bị khống chế cứng về tuổi đời thiết bị: Xe nâng cũ sản xuất trên 10 năm vẫn được nhập khẩu bình thường nếu vượt qua các bài đo kiểm an toàn kỹ thuật thực tế.
- Tuyệt đối không nên nhập khẩu xe nâng đục sửa số khung hoặc lắp ráp chắp vá.
- Xe nâng có động cơ (điện, dầu diesel, xăng, gas): Bắt buộc phải đăng ký kiểm tra chất lượng an toàn kỹ thuật và bảo vệ môi trường.
- Xe nâng tay cơ khí (không động cơ): Chỉ thực hiện kiểm tra chất lượng cơ bản theo quy định.
- Nhãn kim loại trên thân xe và lốc máy phải thể hiện đầy đủ: Tên thiết bị, Hãng sản xuất, Model, Số khung, Năm sản xuất và Xuất xứ
- Hoàn thành nghĩa vụ nộp thuế trước khi thông quan
- Bảo dưỡng và khắc phục lỗi kỹ thuật trước khi thực hiện đăng kiểm.
VIII. Kết luận
Trên đây là toàn bộ quy trình và hướng dẫn chi tiết về thủ tục nhập khẩu xe nâng mới và đã qua sử dụng, từ cách tra cứu mã HS, tính thuế suất, chuẩn bị bộ hồ sơ hải quan cho đến các bước đăng ký kiểm tra chất lượng thực tế. Mong rằng những lưu ý này sẽ giúp các bạn có thể sử dụng một cách hiệu quả. Nếu bạn đang có vấn đề hoặc thắc mắc nào về thủ tục nhập khẩu hãy liên hệ với chúng tôi thông qua hotline: 0969654121 (Mr. Hảo). Chúng tôi sẽ giải đáp thắc mắc cũng như hỗ trợ các bạn trong quá trình hoàn thành thủ tục nhập khẩu xe nâng.
Xem thêm:


